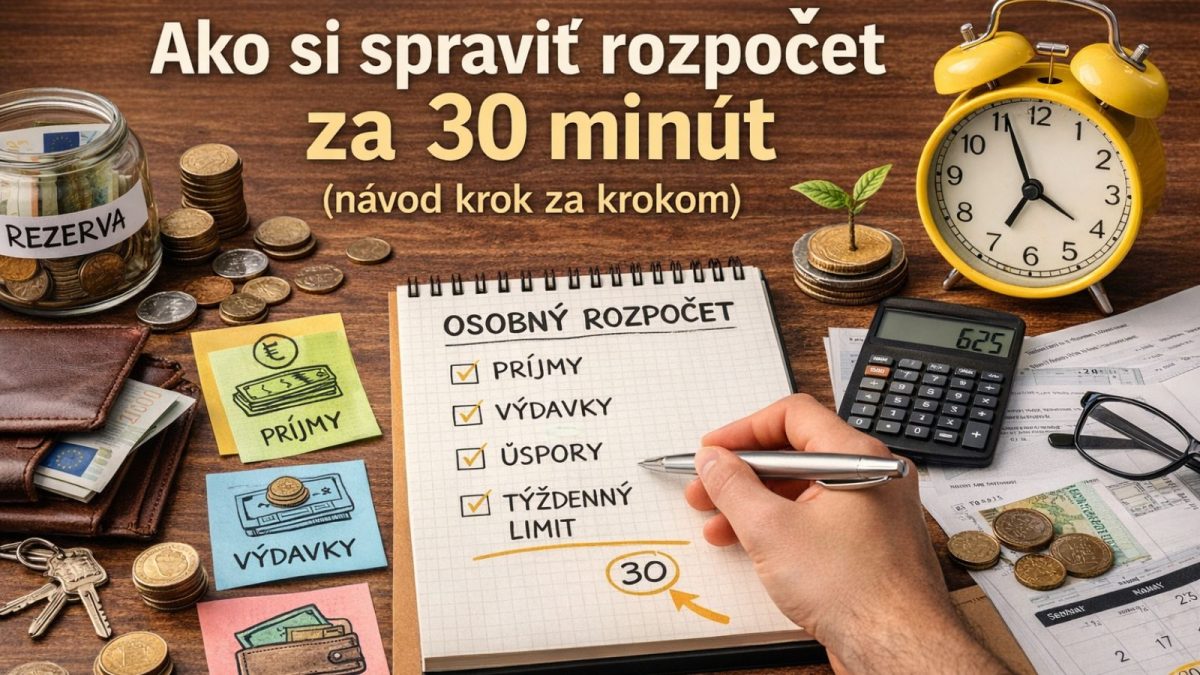
Za 30 minút si môžete pripraviť prvý návrh osobného rozpočtu, ak máte poruke výpisy a účty. Najprv spočítajte skutočný príjem a výdavky, potom rozdeľujte zostatok. Hotový plán ešte overte podľa termínov platieb a celého kalendárneho mesiaca.
Výplata sama nepovie, koľko si môžete dovoliť minúť do ďalšej výplaty. Na prvý návrh rozpočtu potrebujete čistý príjem, pravidelné účty, bežné výdavky a menej časté platby. Tridsať minút je náš časový rámec na začiatok, nie záruka vyriešených financií.
Nasledujúci postup je jednoduchý návrh, ktorý si prispôsobte podľa príjmu, domácnosti a dostupných podkladov.
Prečo si vôbec robiť rozpočet?
Rozpočet nie je o tom, že si zakážeš kávu alebo si prestaneš užívať život. Rozpočet je o tom, že konečne budeš vedieť, čo si môžeš dovoliť bez stresu. Ak nemáš rozpočet, robíš finančné rozhodnutia naslepo. A vtedy sa veľmi ľahko stane, že si „len niečo kúpiš“, „len niekam skočíš“ a o pár týždňov riešiš, ako vyžiť do ďalšej výplaty.
Rozpočet ti dá kontrolu. A kontrola ti dá pokoj.
Čo budeš potrebovať (nič zložité)
Na vytvorenie rozpočtu ti stačí:
- mobil alebo notebook
- prístup do internet bankingu
- papier a pero alebo poznámky v mobile
- 30 minút času
- ochota pozrieť sa pravde do očí
Ak chceš, môžeš použiť aj Excel alebo Google Sheets, ale nie je to nutné.
Krok 1: Zisti, koľko peňazí reálne mesačne máš
Začni príjmami. Nie tým, čo „by si mal mať“, ale tým, čo ti reálne chodí na účet.
Napíš si všetky pravidelné príjmy:
- výplata (čistá mzda)
- prípadné bonusy (ak sú pravidelné)
- príjem z podnikania
- rodičovský príspevok, dávky
- prenájom, vedľajší príjem
Pri nepravidelnom príjme posudzujte aj slabšie mesiace a sezónnosť. Priemer posledných troch mesiacov nemusí byť konzervatívny, ak boli všetky nadpriemerné. Nepriznaný budúci príjem do dostupného zostatku nezapočítavajte.
Krok 2: Skontroluj si výdavky z posledného mesiaca
Teraz prichádza moment, ktorý ľudia najviac odkladajú. Otvor si internet banking a prejdi si posledných 30 dní. Nerieš zatiaľ detailne každú platbu. Skôr si poznač, koľko približne odišlo na:
- nájom alebo hypotéku
- potraviny
- dopravu
- reštaurácie a donášky
- predplatné (Netflix, Spotify…)
- oblečenie
- drogériu
- zábavu
- splátky úverov
- platby kartou „len tak“
Rozpočet zostavte z reálnych platieb. Ilustračný rozdiel medzi odhadom 200 € a skutočnosťou 400 € ukazuje, prečo odhad treba overiť; nejde o údaj o výdavkoch typickej domácnosti.
Krok 3: Rozdeľ výdavky na 3 kategórie
Aby bol rozpočet jednoduchý a rýchly, rozdeľ si výdavky do troch skupín:
1. Fixné výdavky (musíš ich zaplatiť)
Sem patria veci, ktoré sú každý mesiac približne rovnaké:
- bývanie (nájom/hypotéka)
- energie
- internet, telefón
- poistky
- splátky úverov
- škôlka, školné
2. Variabilné výdavky (život)
To sú výdavky, ktoré sa menia podľa toho, ako žiješ:
- potraviny
- benzín alebo MHD
- drogéria
- oblečenie
- lekáreň
3. Zbytočné alebo voľnočasové výdavky (tu unikajú peniaze)
To sú veci, ktoré nie sú nutné na prežitie:
- donášky jedla
- káva vonku
- reštaurácie
- impulzívne nákupy
- zábava, alkohol
- online nákupy
- predplatné, ktoré ani nepoužívaš
Roztrúsené voliteľné výdavky sa oplatí skontrolovať, ale nedostatok úspor môže byť aj dôsledkom nízkeho príjmu a vysokých nevyhnutných nákladov. Samotná evidencia tento rozdiel nezaplatí.
Krok 4: Spočítaj fixné výdavky a zisti, koľko ti zostáva
Pôvodná skratka Mesačný príjem, fixné výdavky = zostatok označuje zámer odpočítať výdavky od príjmu. Presný výpočet je: mesačný čistý príjem − fixné výdavky = suma na ostatné položky. Od nej ešte odpočítajte jedlo, dopravu a ďalšie nevyhnutné či plánované náklady.
Ak po nevyhnutných výdavkoch nič nezostáva, nejde automaticky o nedostatok disciplíny. Zistite skutočný deficit a posúďte možnosti príjmu alebo zmeny nákladov; nový rozpis sám nevytvorí peniaze.
Krok 5: Nastav si jednoduchý systém rozdelenia peňazí
Pomer 50/30/20 je orientačný model, nie povinná norma. Ak bývanie a ďalšie nevyhnutné výdavky zaberajú vyšší podiel, prispôsobte rozdelenie realite namiesto presúvania potrebných platieb do nesprávnej kategórie.
- 50 % príjmu na nevyhnutné výdavky (bývanie, jedlo, doprava)
- 30 % na životný štýl (zábava, reštaurácie, hobby)
- 20 % na úspory a investície
Nie je to dogma. Je to orientačný rámec.
Ak máš vyšší nájom alebo hypotéku, môžeš mať napríklad:
- 60 % nevyhnutné výdavky
- 20 % život
- 20 % úspory
Dôležité je, aby si mal jasne určené, koľko ide kam. Pretože ak si to neurčíš ty, určí to za teba život.
Krok 6: Nastav si sumu na úspory ako prvú platbu
Pravidlo Najprv odložím, potom míňam. používajte iba pri sume, ktorá je dostupná po zabezpečení nevyhnutných platieb a splatných záväzkov. Sporenie nemá vyvolať chýbajúce peniaze na nájom ani prečerpanie účtu.
Automatický prevod nastavujte podľa skutočne dostupného prebytku a dátumu príjmu. Pri zmene príjmu ho upravte. Čísla 20, 50 či 100 € sú príklady, nie odporúčaná suma pre každého.
Krok 7: Rozdeľ si variabilné výdavky na týždne
Výpočet 400 € / 4 = 100 € týždenne platí pre štyri sedemdňové týždne, teda 28 dní. Pri 30-dňovom mesiaci je rovnomerný sedemdňový podiel 400 × 7 / 30 = 93,33 €. Pri 31 dňoch je 90,32 €. Ak používate obálky po 100 €, ponechajte osobitne peniaze aj na zvyšné dni.
Krok 8: Skontroluj svoje predplatné a malé „žrútky peňazí“
Toto je najrýchlejší spôsob, ako si zlepšiť rozpočet bez veľkej bolesti. Pozri sa na výpis a nájdi opakujúce sa platby:
- Netflix
- Spotify
- YouTube Premium
- cloud služby
- aplikácie
- členstvá
Ak v skutočnosti zrušíte nevyužívané výdavky 10–30 € mesačne, bez ďalších zmien je to 120–360 € za 12 mesiacov. Je to aritmetický príklad, nie prísľub, že takú sumu nájdete vo svojom rozpočte.
Krok 9: Sprav si rozpočet tak, aby bol realistický
Najväčšia chyba je nastaviť si rozpočet „ideálneho človeka“. Typický príklad: „Od budúceho mesiaca už nebudem vôbec jesť vonku.“ To znie pekne, ale v praxi to väčšinou nevydržíš. A keď to nevydržíš, začneš mať pocit zlyhania.
Lepší prístup je: „Dám si jedlo vonku 2× mesačne a mám na to vyhradený limit.“ Rozpočet má byť systém, ktorý vydržíš dlhodobo. Nie mesačný experiment, ktorý ťa psychicky zničí.
Krok 10: Skontroluj rozpočet raz za týždeň (stačí 5 minút)
Rozpočet nie je jednorazová vec. Rozpočet je návyk. Nemusíš to riešiť každý deň. Stačí, ak si raz týždenne sadneš a pozrieš:
- koľko si minul
- či si v limite
- či treba upraviť plán
Krátka kontrola ukáže rozdiel medzi plánom a skutočnosťou. Výška prípadnej úspory závisí od konkrétnych položiek a nie je zaručená.
Najjednoduchší rozpočet, ktorý funguje takmer každému
Ak chceš úplne jednoduchú verziu, použi tento model:
- Výplata príde na účet
- Hneď odíde suma na úspory
- Fixné výdavky sa zaplatia automaticky
- Zvyšok máš rozdelený na týždenné limity
- Raz týždenne skontroluješ stav
To je všetko.
Po prvom návrhu doplňte chýbajúce platby a porovnajte plán so skutočným mesiacom. Jednoduchosť má pomôcť pravidelnej kontrole, nie nahradiť presnosť podkladov.
Čo spraviť, ak ti rozpočet nevychádza?
Ak zistíš, že ti peniaze nevychádzajú ani pri najlepšom snažení, nie je to dôvod na paniku. Je to signál, že potrebuješ zmenu.
Možnosti sú v zásade tri:
- znížiť výdavky (najmä tie zbytočné)
- zvýšiť príjem (brigáda, lepšia práca, vedľajší projekt)
- upraviť veľké položky (bývanie, auto, úvery)
Najväčší rozdiel robia práve veľké výdavky. Nie káva za 2 eurá, ale nájom, auto alebo nevýhodný úver.
Prvý návrh rozpočtu je pracovný prehľad, ku ktorému sa vraciate. Zmyslom je vidieť sumy, dátumy a rozdiel medzi potrebami a dostupným príjmom. Ak výdavky prevyšujú príjem, označte problém otvorene; neskrývajte ho nereálnym plánom úspor.
Prvý rozpočet za 30 minút a kontrola dátumov platieb
Vlastný pracovný plán: prvých päť minút venujte podkladom, desať príjmom a účtom, desať bežným a ročným výdavkom a posledných päť kontrole súčtov. Ak podklady chýbajú, zoznam nedoplnených položiek je užitočnejší než vymyslená suma.
Ku každej väčšej platbe pridajte dátum splatnosti. CFPB pri rozpočte peňažného toku zdôrazňuje práve načasovanie príjmov a výdavkov. Mesačný kladný výsledok ešte nehovorí, že budete mať dosť peňazí v každom týždni.
Náš jednoduchý príklad: na účte je 300 €, pred ďalšou výplatou odídu účty 240 € a na jedlo potrebujete 90 €. V tomto období chýba 30 €, hoci neskoršia výplata môže zlepšiť celomesačný súčet. Zapíšte dátumy, aby bol tento rozdiel viditeľný.
| Čas – vlastný plán | Výsledok kroku |
|---|---|
| 5 minút | Podklady a zoznam chýbajúcich údajov |
| 10 minút | Čisté príjmy a pravidelné účty s dátumami |
| 10 minút | Bežné a menej časté výdavky |
| 5 minút | Súčet a kontrola peňazí do ďalšieho príjmu |
Zdroj: CFPB: Creating a cash flow budget – načasovanie príjmov a výdavkov: https://www.consumerfinance.gov/documents/10038/cfpb_creating-cash-flow-budget_tool_2021-08.pdf ; vlastné výpočty a príklady, bez odporúčania finančných produktov. Overené 9. 10. 2026.